
México conoce cuánto producen sus empresas y cuánto recauda el Gobierno federal, pero todavía tiene dificultades para identificar, valorar y registrar correctamente una parte de su patrimonio inmobiliario. En numerosos municipios, los datos sobre terrenos y construcciones permanecen dispersos entre oficinas, sistemas incompatibles y documentos desactualizados. Las consecuencias son concretas: predios omitidos, avalúos rezagados, trámites costosos y ayuntamientos que dependen de transferencias para financiar servicios elementales.
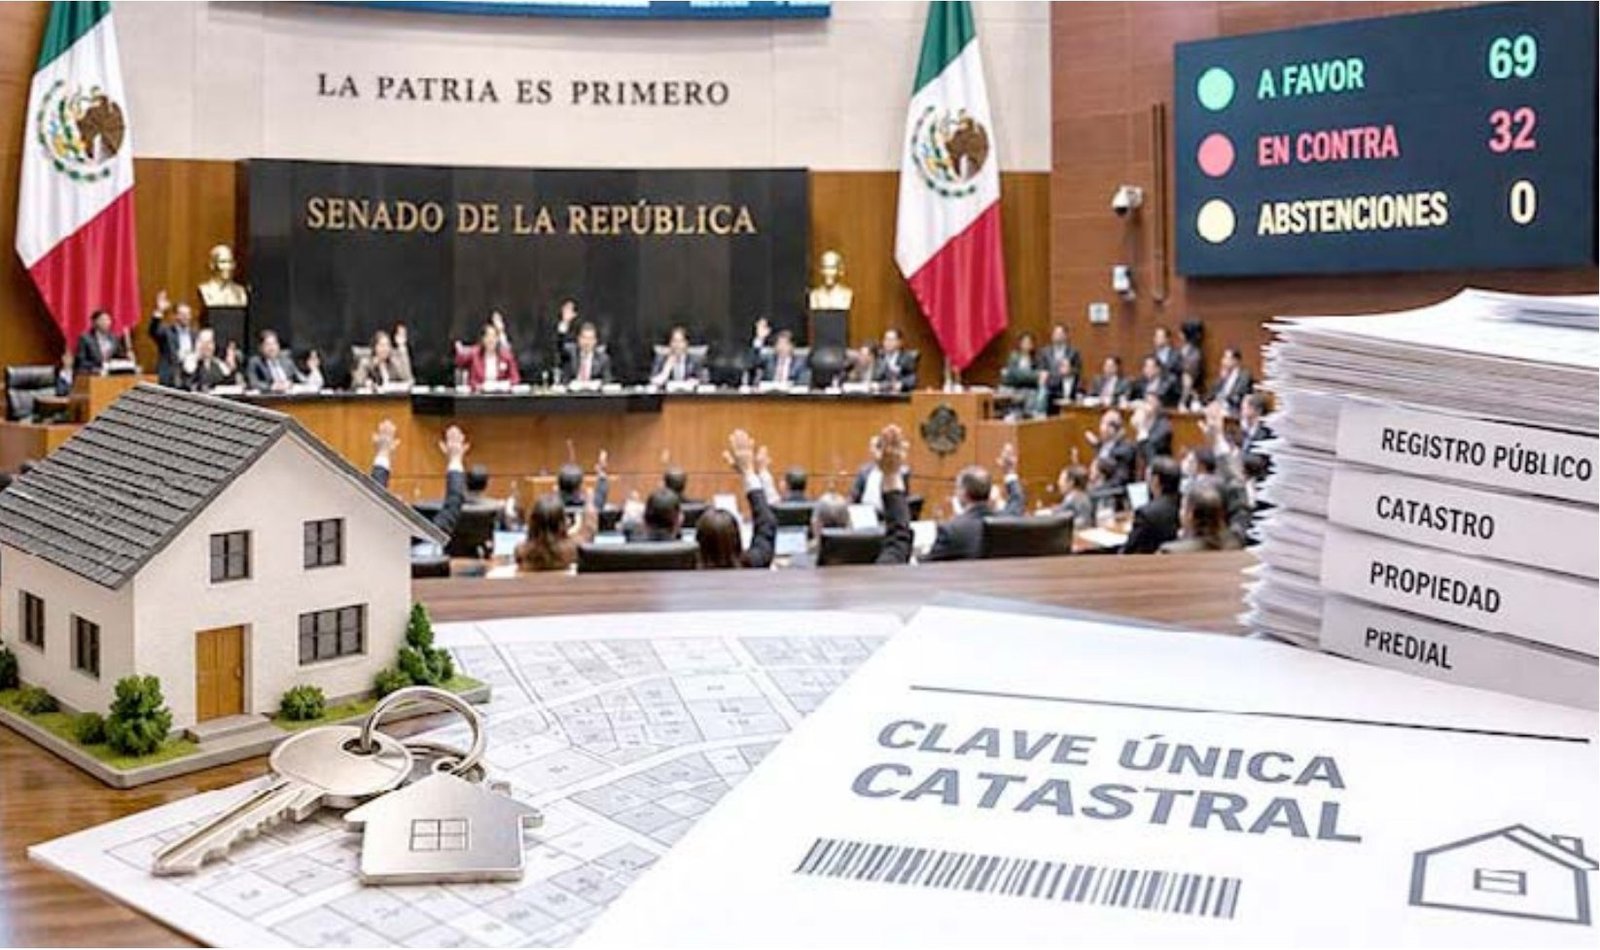
La aprobación en el Senado, el 14 de octubre, de la Ley General para el Fortalecimiento y Armonización Catastral y Registral coloca ese problema estructural en el centro del debate. Aunque la discusión política se concentró en la posibilidad de un «predialazo», la transformación propuesta tiene alcances mayores: vincular la descripción física de cada inmueble con su situación jurídica, facilitar la gestión territorial y mejorar las capacidades de los Gobiernos locales.
Un catastro moderno puede impulsar el desarrollo, la equidad tributaria y la seguridad patrimonial. Si su aplicación se limita a actualizar valores para cobrar más, sin considerar los ingresos de los contribuyentes ni la calidad del gasto, perderá buena parte de su legitimidad.
La debilidad del predial es una de las anomalías persistentes del federalismo mexicano. Mientras otras economías utilizan los gravámenes inmobiliarios como fuente estable de financiamiento local, México obtiene de ellos una proporción reducida de su riqueza. Las estadísticas comparables de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) sitúan los impuestos recurrentes sobre bienes inmuebles en torno a 0.2 % del Producto Interno Bruto (PIB), frente a niveles cercanos o superiores a 1 % en diversas economías desarrolladas. No son categorías idénticas en todos los países, pero la comparación muestra el rezago.
La edición 2026 de «Estadísticas tributarias en América Latina y el Caribe», elaborada con participación de la Comisión Económica para América Latina y el Caribe (Cepal), el Banco Interamericano de Desarrollo (BID) y el Centro Interamericano de Administraciones Tributarias (CIAT), permite situar esa debilidad dentro de la estructura fiscal regional.
El problema no se explica únicamente por tasas bajas. La recaudación depende de cuántas propiedades figuran en el padrón, la precisión de los avalúos, la capacidad administrativa, la facilidad de pago y la eficacia para recuperar adeudos. Un municipio puede tener una tarifa razonable y recaudar poco porque ignora cuántos inmuebles existen o conserva valores de hace décadas.
El Instituto Nacional de Estadística y Geografía (Inegi) examina estas capacidades en el Censo Nacional de Gobiernos Municipales y Demarcaciones Territoriales 2025, que incorpora información sobre gestión catastral, predial y recursos administrativos. Su utilidad consiste en mirar más allá de los montos recaudados: importa saber con qué personal, sistemas y procedimientos cuentan las oficinas municipales.
Modernizar los padrones permitiría incorporar predios omitidos, corregir superficies, eliminar duplicidades y facilitar pagos. También ayudaría a resolver inequidades: inmuebles semejantes pueden contribuir cantidades muy distintas porque uno fue actualizado y otro conserva una valuación antigua. Recaudar mejor no necesariamente exige elevar las tasas a quienes ya cumplen; también implica ampliar la base y aplicar reglas consistentes.
Registro integrado
El catastro describe la ubicación, superficie, construcciones y valores de referencia de un inmueble. El Registro Público de la Propiedad documenta quién ostenta los derechos y qué actos o gravámenes están inscritos. Son funciones complementarias, pero sus expedientes no siempre coinciden: una ampliación puede figurar en un registro y no en otro, o los linderos de una escritura pueden diferir de la información administrativa.
La legislación busca superar esa fragmentación mediante criterios comunes, intercambio de datos y herramientas digitales. El proceso legislativo contempla una Clave Única Catastral, instrumentos nacionales de planeación y una plataforma tecnológica compartida. El objetivo relevante no es reunir millones de fichas en una computadora, sino lograr que las instituciones identifiquen el mismo predio y consulten información compatible, confiable y actualizada.
En la práctica, esa coordinación podría simplificar compraventas, herencias, hipotecas, subdivisiones y regularizaciones. La jurista Ana Laura Magaloni Kerpel subrayó en su columna «Certezas y digitalización», publicada el 17 de octubre de 2026 ( Reforma), que la certeza jurídica es uno de los mayores beneficios posibles: cuando identificar un bien, comprobar gravámenes o ejecutar una sentencia resulta difícil, las transacciones se encarecen y la confianza económica se debilita.
También existe un problema de recursos.
Los catastros municipales y los registros estatales operan bajo marcos y capacidades diferentes. Homologarlos exige equipos, conectividad, capacitación y mantenimiento permanente. Durante la discusión legislativa, la senadora Alejandra Barrales (MC) cuestionó que se impongan nuevas obligaciones sin garantizar fondos suficientes. La advertencia es pertinente: exigir tecnología costosa a ayuntamientos pobres puede ampliar la brecha administrativa.
La polémica sobre un aumento generalizado del predial exige distinguir información de tributación. Disponer de avalúos más precisos no modifica automáticamente las tasas ni transfiere a la Federación la facultad de cobrar el impuesto. El artículo 115 constitucional reconoce la hacienda municipal: los ayuntamientos proponen cuotas, tarifas y tablas de valores unitarios del suelo y las construcciones, mientras los congresos estatales aprueban las leyes correspondientes. La Suprema Corte ha defendido el carácter sustantivo de esa participación municipal.
Una plataforma común puede coexistir con esa autonomía si respeta las competencias locales. El expediente legislativo atribuye funciones de coordinación a la Secretaría de Desarrollo Agrario, Territorial y Urbano y prevé participación tecnológica de la Agencia de Transformación Digital y Telecomunicaciones. Pero aprobar una ley no es lo mismo que ponerla en vigor: la fecha efectiva y las obligaciones transitorias deben establecerse con base en su publicación en el Diario Oficial de la Federación, no en la votación del Senado.
El riesgo tributario, aun así, existe. Aunque las tasas permanezcan iguales, actualizar el valor fiscal de una propiedad puede elevar la cantidad a pagar si no cambian las reglas de cálculo. Una casa adquirida hace cuarenta años puede haberse valorizado considerablemente mientras los ingresos de sus habitantes permanecieron estancados. Para una persona jubilada, un incremento brusco sería especialmente difícil de afrontar.
Luis Carlos Ugalde, en su columna «El predial y los baches», del 14 de octubre ( Reforma), defendió la modernización para mejorar la información territorial, combatir la evasión y fortalecer la responsabilidad municipal.
Pero señaló dos preocupaciones: las cargas excesivas para propietarios vulnerables y la posibilidad de que la recaudación adicional financie burocracia en lugar de servicios.
La equidad exige, por tanto, algo más que acercar valores fiscales a precios comerciales. Son necesarios ajustes graduales, límites a aumentos extraordinarios y protecciones bien dirigidas a viviendas habituales de personas con ingresos reducidos. También deben existir mecanismos transparentes para impugnar avalúos.
Gobernar mejor
La utilidad de un catastro confiable excede la tesorería. Puede ayudar a ordenar el crecimiento urbano, detectar asentamientos en zonas de riesgo, planear redes de agua y drenaje, orientar infraestructura y facilitar la regularización de propiedades. El Inegi reconoce ese potencial multifinalitario al estudiar la gestión territorial de los Gobiernos locales.
También existe un margen fiscal significativo. Si la recaudación recurrente inmobiliaria pasara, hipotéticamente, de alrededor de 0.2 % a 0.4 % del PIB, duplicaría su peso relativo en la economía. No es una proyección oficial ni un efecto automático de la ley: es una forma de dimensionar el espacio disponible.
Queda, finalmente, el problema de la confianza. El contribuyente identifica el pago del predial, pero no siempre percibe qué obtiene a cambio. La recaudación local puede fortalecer la rendición de cuentas porque acerca impuestos y servicios, aunque esa relación necesita transparencia, participación vecinal y resultados visibles. Los municipios deberían explicar qué mejorarán, publicar indicadores y mostrar el destino de los recursos adicionales.
Durante décadas, México ha pedido a sus municipios resolver problemas cotidianos sin dotarlos de capacidades suficientes para financiarlos. La armonización catastral ofrece una oportunidad para corregir esa contradicción, mejorar la certeza patrimonial y repartir de manera más justa las obligaciones fiscales. Pero una vivienda es al mismo tiempo activo económico y hogar; su valor de mercado no siempre refleja la capacidad de pago de quienes la habitan.
Conocer mejor el territorio solo tendrá sentido público si permite administrar con mayor justicia y ofrecer servicios dignos. La prueba decisiva no estará en la cantidad de propiedades registradas ni en el incremento del predial, sino en la posibilidad de construir municipios más solventes, responsables y capaces de mejorar la vida de sus habitantes. E4
El impuesto inmobiliario como motor de desarrollo
En las economías desarrolladas, gravar la propiedad inmobiliaria constituye una herramienta habitual para financiar servicios públicos y distribuir parte de los beneficios derivados del crecimiento urbano. Aunque los modelos difieren, comparten una premisa: mantener registros confiables y mecanismos de valoración que permitan sostener la recaudación sin depender exclusivamente de los impuestos al consumo o al ingreso.
La Organización para la Cooperación y el Desarrollo Económicos (OCDE) documenta diferencias considerables. En 2023, los impuestos sobre la propiedad representaron 3.5% del Producto Interno Bruto (PIB) de Francia y 3.4% del de Canadá, frente a 1.3% de Chile y 0.9% de Alemania. Estas cifras incluyen otros gravámenes patrimoniales, además de los recurrentes sobre inmuebles, pero ilustran la importancia desigual de esta fuente tributaria.
En Canadá, los municipios utilizan impuestos sobre propiedades residenciales y comerciales para financiar servicios locales. Los valores fiscales se determinan mediante organismos de evaluación provinciales o autoridades competentes, mientras los Gobiernos municipales establecen las tasas aplicables conforme a sus necesidades presupuestarias. El sistema permite relacionar los ingresos con el costo de mantener la infraestructura urbana.
Francia combina una administración fiscal centralizada con ingresos destinados a las colectividades territoriales. Su taxe foncière grava la propiedad construida y se calcula sobre valores catastrales de referencia, sujetos a actualizaciones y reglas fiscales específicas. El modelo muestra que una administración nacional puede coexistir con facultades tributarias locales.
Ninguna experiencia está exenta de controversias. Las valoraciones desactualizadas generan desigualdades y las revisiones bruscas pueden elevar las obligaciones de propietarios cuyos ingresos no aumentan al ritmo del mercado.
Chile ofrece uno de los modelos institucionales más relevantes para México. El Servicio de Impuestos Internos administra los avalúos fiscales mediante procedimientos nacionales, mientras la recaudación del impuesto territorial contribuye al financiamiento municipal.
La legislación chilena contempla reavalúos generales periódicos, normalmente cada cuatro años, y reajustes vinculados con la inflación. Sin embargo, el proceso correspondiente a propiedades no agrícolas fue postergado hasta 2027, reflejo de las dificultades políticas y técnicas que acompañan estas actualizaciones.
El país también dispone de exenciones para viviendas de menor valor y rebajas de 50% o 100% para personas mayores que cumplen determinados requisitos económicos y patrimoniales. Es un ejemplo de cómo combinar una administración fiscal sistemática con mecanismos de protección social.
Colombia ha desarrollado el concepto de catastro multipropósito, que busca integrar información física, jurídica y económica de los predios para apoyar no solamente la tributación, sino también la planificación territorial y la formalización de la propiedad.
Su impuesto predial unificado corresponde a los municipios, que determinan las tarifas dentro del marco legal. La actualización catastral puede ampliar la base tributaria y corregir diferencias históricas, aunque también ha generado discusiones sobre los incrementos de las liquidaciones y la capacidad administrativa de las entidades territoriales.
Brasil mantiene un esquema descentralizado mediante el Imposto Predial e Territorial Urbano (IPTU), administrado por las prefecturas municipales. Las autoridades locales establecen valores fiscales de referencia y aplican las tasas previstas en su legislación.
Esta autonomía permite adaptar las políticas tributarias a las condiciones de cada ciudad, pero también produce diferencias importantes en actualización de padrones, capacidad de cobro y criterios de valoración.
Las experiencias internacionales sugieren que un sistema eficaz no depende únicamente de elevar tasas. Requiere identificar todos los inmuebles, actualizar sus características, establecer procedimientos de revisión y facilitar el cumplimiento. También muestran que la información territorial puede servir para algo más que recaudar: orientar inversiones, ordenar el crecimiento urbano y mejorar la seguridad patrimonial. E4
Publicado en la edición impresa 808 de Espacio 4 (27 de octubre al 9 de noviembre de 2026), página 12. Lee la edición completa en PDF.